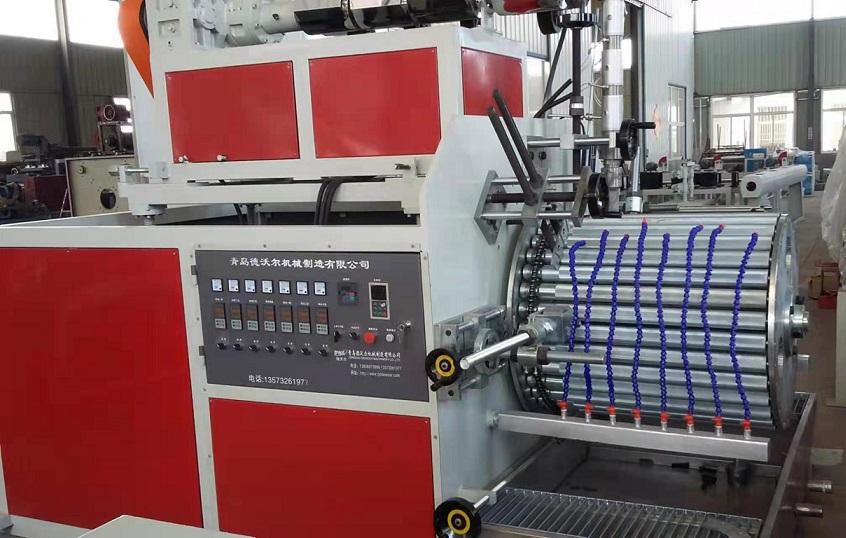
一、行业概述:电力设施器材制造的战略地位
电力设施器材制造是电力工业的基石,涵盖从发电端到用电端的全链条硬件供应。在“双碳”目标与新型电力系统建设的双重驱动下,该行业正迎来结构性的增长机遇。输电铁塔、绝缘子、电力金具、高低压开关柜、变压器、电缆等器材的需求持续攀升,特别是特高压输电、智能电网和新能源并网领域,对高性能、高可靠性电力设施的需求尤为迫切。行业整体呈现“重点突出、门槛分化”的特点:一次设备(如变压器、开关)和二次设备(如继电保护)壁垒较高,而基础金具、杆塔等则竞争较为充分。
二、产业链全景:从原材料到终端应用
电力设施器材制造的上游为钢材、铜材、铝材、绝缘材料等大宗商品,价格波动直接影响成本。中游为各类器材制造,按功能可细分为:
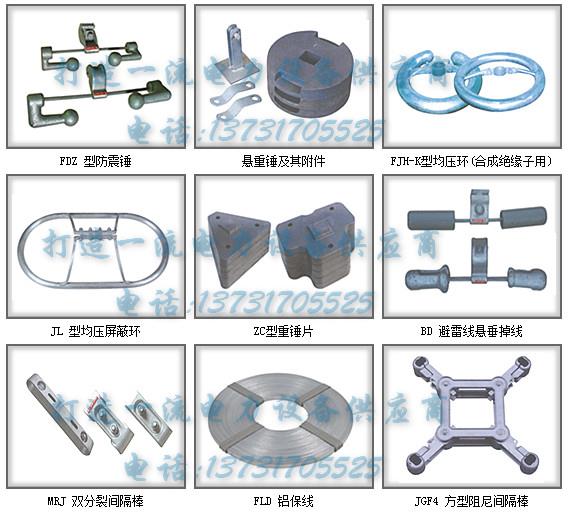
- 输电设施:铁塔、钢管杆、导线、地线、绝缘子、金具;
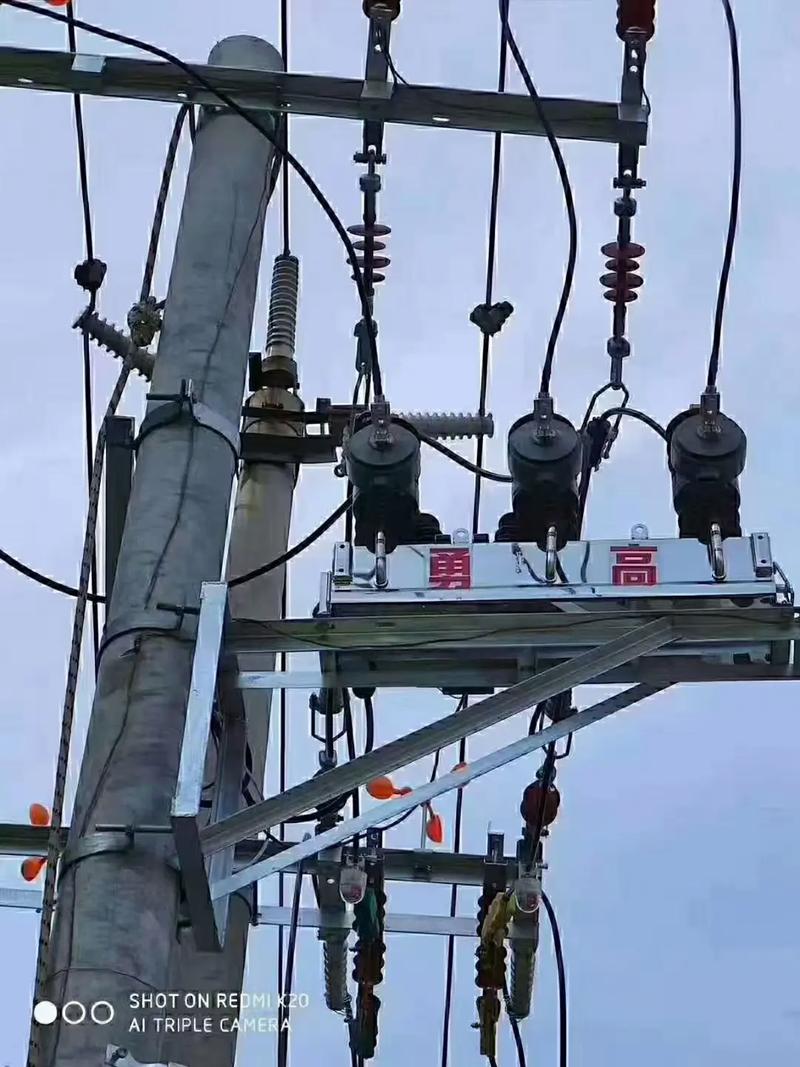
- 变电设施:变压器、GIS组合电器、断路器、隔离开关、互感器;
- 配电设施:环网柜、开关柜、配电变压器、箱式变电站;
- 控制保护设施:继电保护装置、自动化终端、通信设备。
下游客户主要是国家电网、南方电网及其下属电力公司,以及新能源电站、工业企业和海外电力工程总包商。两网集中招标模式决定了市场份额向头部企业倾斜,同时出海成为消化产能、提升毛利的重要路径。
三、高景气赛道与竞争格局
- 特高压:作为“新基建”重点,特高压交流及直流工程带动换流变压器、换流阀、平波电抗器、直流避雷器等高端装备需求。市场由少数企业寡头垄断,如中国西电、特变电工、保变电气在变压器领域;许继电气、国电南瑞在换流阀和控制保护领域。
- 智能电网与配网自动化:一二次融合设备、智能电表、故障指示器等市场较为分散,但技术实力强的企业如国电南瑞、许继电气、四方股份在二次设备领域保持领先。
- 新能源配套:光伏、风电的并网需要升压变压器、箱变、 SVG等,新能源装机高增长拉动了明阳电气、金盘科技等专业厂商的订单。
- 材料与基础件:输电铁塔领域的宏盛华源、汇金通、风范股份占据主要份额;绝缘子领域大连电瓷、神电电器具有品牌和技术优势;电力金具竞争激励,龙头为江苏新能、中泰股份(依实际调整)。
总体竞争格局特征:
- 高压/特高压:高度集中,技术、资质、业绩壁垒森严;
- 中低压:充分竞争,质量与成本控制是关键;
- 智能设备:软件与硬件的融合,头部企业护城河拓宽。
四、关键公司深度扫描
下面选取在各自细分领域具备代表性的A股上市公司进行分析(仅为行业研究,不构成投资建议)。
1. 特变电工:变压器行业龙头,具备±1100kV及以下变压器研制能力,覆盖输变电、新能源、新材料。其特高压变压器、电抗器市占率领先,同时布局多晶硅和风光电站,形成“输变电+新能源”双轮驱动。
2. 中国西电:国内唯一具有完整输配电一次设备制造能力的企业集团,产品包括GIS、断路器、变压器、电抗器等。在特高压交直流工程中份额显著, switch设备优势突出,隶属于中国电气装备集团。
3. 国电南瑞:电网二次设备与智能电网龙头,背靠南瑞集团。在调度自动化、继电保护、柔性输电、电力信息通信等领域保持绝对优势,是新型电力系统建设中最受益的科技型公司之一。
4. 许继电气:专注于直流输电控制保护、智能变配电系统、电动汽车充换电。换流阀和控制保护是特高压直流工程的核心设备,公司在该领域与国电南瑞形成寡头格局。
5. 平高电气:高压开关行业的翘楚,GIS和断路器技术领先。特高压交流工程中,其开关设备份额稳定。同时开拓中低压和配网业务。
6. 宏盛华源/汇金通/风范股份:输电铁塔行业的主要参与者。宏盛华源产能规模大,在角钢塔、钢管塔领域份额多年居前;汇金通在钢管塔和通讯塔方面有特色;风范股份在输电铁塔领域之外,也涉及复合材料。
7. 大连电瓷:绝缘子尤其是瓷绝缘子龙头,特高压用大吨位瓷绝缘子技术国内领先。受益于特高压线路建设和出口。
8. 金盘科技:干式变压器领军企业,产品用于新能源、轨道交通、数据中心等。在海上风电、光伏升压变领域具备较强竞争力,数字化工厂提升效率。
9. 思源电气:断路器、隔离开关、互感器等产品线扎实,在国网集中招标中份额稳中有升,海外业务拓展积极。
10. 明阳电气:专注于新能源配电及变电设备,箱式变电站、开关柜等在风电、光伏领域应用广泛,与母公司明阳智能协同。
这些公司的核心看点在于:技术研发投入带来产品升级,客户黏性与行业准入资质的壁垒,以及海外收入占比提升对毛利率的拉动。
五、趋势展望:把握新型电力系统机遇
- 特高压继续加码:为了将西部、北部的清洁能源输送至中东部,特高压直流和交流线路仍有大量规划待建,核心设备企业订单饱和。
- 配网智能化改造:分布式新能源、充电桩接入使得配网复杂化,带动一二次融合设备、智能开关、物联网终端等放量。
- 出海成长曲线:“一带一路”沿线电力基建需求旺盛,欧美电网老化更新,国内电力设备企业凭借成本和交付优势逐步打开海外市场,海外收入成为新引擎。
- 材料与工艺创新:柔性直流、环保气体绝缘、新型绝缘材料、复合材料杆塔等新技术走向应用,具备研发优势的企业将获得先发溢价。
- 产能与价格博弈:部分中低端产品产能过剩,价格战可能使行业利润率承压,需关注具备规模和技术护城河的龙头。
六、
电力设施器材制造是典型的“硬科技+大制造”板块,它的景气度跟电网投资、能源转型节奏紧密相连。在我国加速构建新型电力系统的背景下,具备高压/特高压技术能力、能够提供智能化解决方案并成功拓展海外市场的企业,最有希望穿越周期。对于行业观察者和投资者而言,沿着“设备高端化、制造智能化、市场全球化”三条线索筛选公司,会更加清晰。电力项目招标的节奏、原材料价格变动以及汇率因素,仍将是短期业绩的重要扰动变量,需要持续跟踪。
声明:本文所涉公司信息均来源于公开资料,仅作为行业分析参考,严禁作为投资决策依据。电力设备行业受政策及电网投资影响较大,市场有风险,投资需谨慎。