摘要
本报告旨在全面分析2024-2030年电工器材产业,特别是电力设施器材制造领域的发展现状、驱动因素、技术趋势、市场前景与投资机会。在全球能源转型与国内新型电力系统建设的双重背景下,电工器材产业正迎来深刻变革与历史性机遇。报告为产业参与者、投资者及政策制定者提供系统性参考。
一、产业发展概述与环境分析
1.1 产业界定与范畴
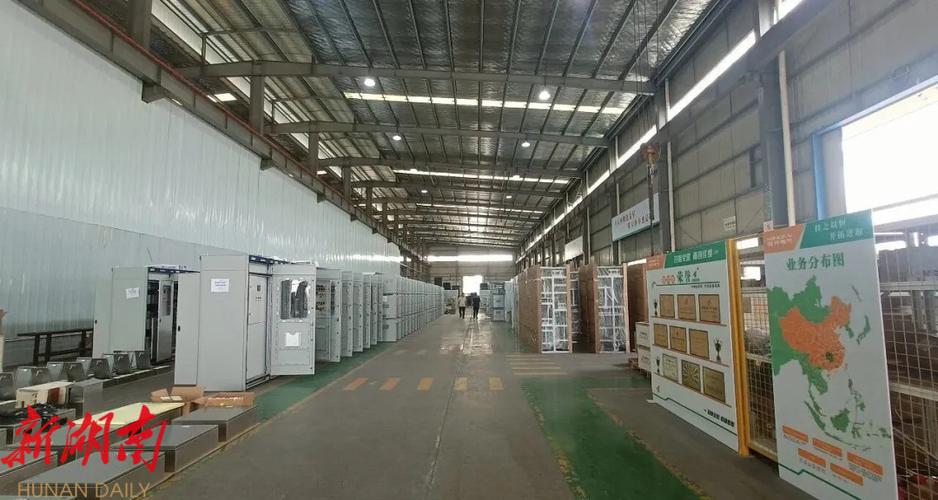
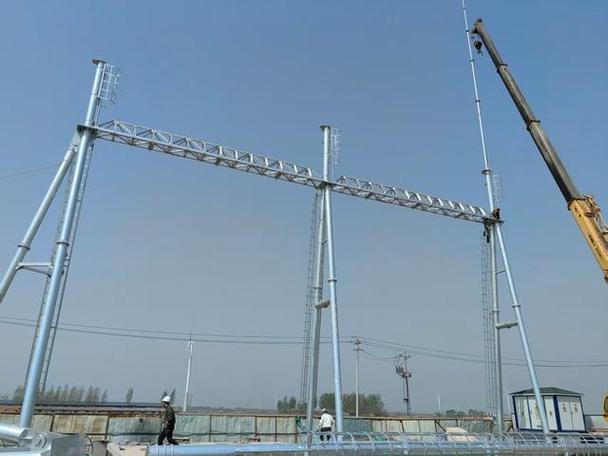
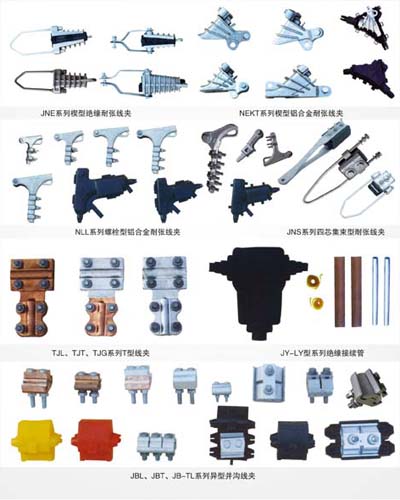
电力设施器材制造涵盖发电、输配电、用电全环节所需的关键设备与器材,主要包括:高低压开关设备及成套设备、变压器、电线电缆、绝缘子、避雷器、电力金具、电力电子器件、智能电表及配网自动化设备等。
1.2 宏观环境驱动(PEST分析)
政策环境: “双碳”目标顶层设计引领,新型电力系统建设加速,国家电网与南方电网“十四五”规划投资超2.9万亿元,重点投向配电网、数字化与新型储能,直接拉动电力设施器材需求。
经济环境: 宏观经济稳健增长,制造业转型升级,全社会用电量持续攀升(预计2025年达9.5万亿千瓦时),为产业提供坚实需求基础。
社会环境: 电气化水平提升,新能源汽车、数据中心等新负荷激增,对电网容量与可靠性提出更高要求。
技术环境: 物联网、大数据、人工智能与电力技术深度融合,推动电工器材向智能化、数字化、模块化、环保化演进。
二、2024-2030年市场供需分析与规模预测
2.1 需求侧分析
• 传统电网升级改造: 配电网扩容与智能化改造是核心需求,重点包括节能变压器、智能开关柜、一二次融合设备、故障指示器等。
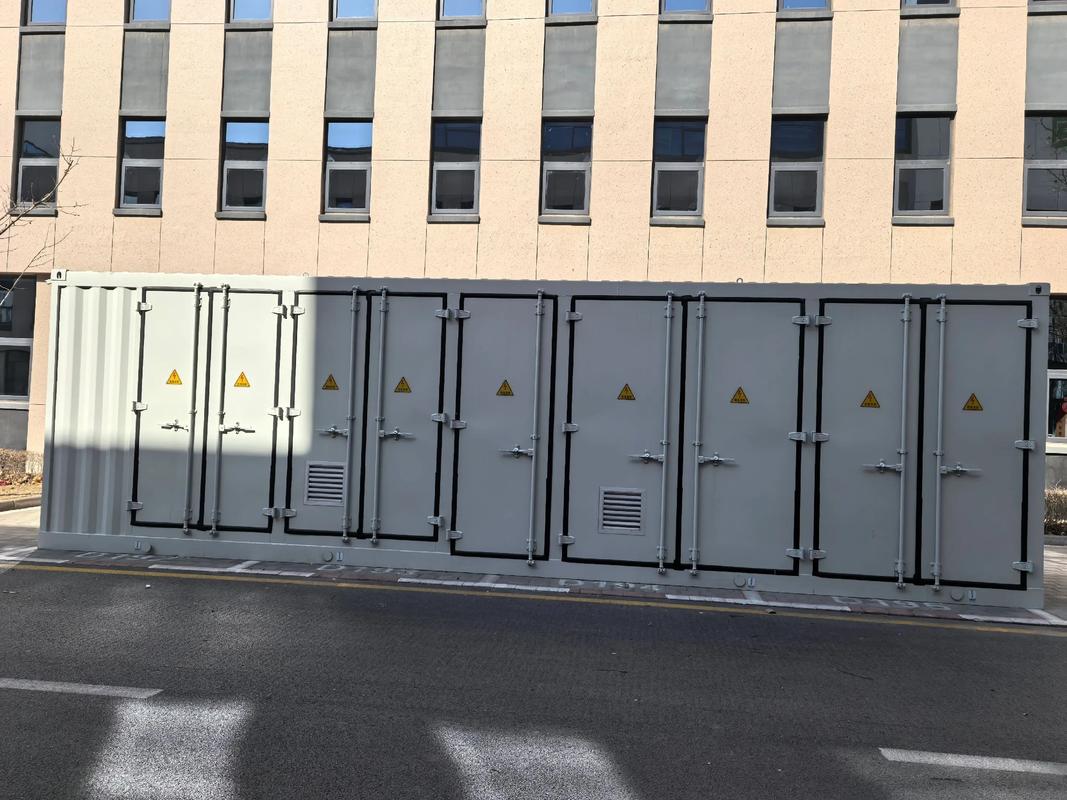
• 新能源配套需求: 风电、光伏大规模并网带动箱式变电站、逆变器、智能汇流箱、高压开关及电缆需求爆发。
• 新型应用场景: 新型储能电站、电动汽车充电网络、数据中心备用电源等创造增量市场。
2.2 供给侧分析
• 产业格局: 市场分层明显。高压/特高压开关、高端变压器等领域集中度高,由少数龙头企业主导;中低压配电设备、电线电缆等领域竞争激烈,集中度较低,但头部企业份额稳步提升。
• 产能与盈利: 整体产能充足,但高端、智能、绿色产品产能结构性偏紧。原材料(铜、铝、硅钢)价格波动对成本影响显著,具备技术壁垒和成本管控能力的企业盈利更稳健。
2.3 市场规模预测
预计2024-2030年,中国电力设施器材制造市场将保持年均约6%-8%的复合增长率。至2030年,市场规模有望突破2.5万亿元人民币。其中,智能配电设备、新能源配套设备、电力电子器件等细分赛道增速将显著高于行业平均水平。
三、技术发展趋势研判
3.1 智能化与数字化
• 设备智能化: 内置传感器与边缘计算能力的智能开关、变压器、电表将成为标配,实现状态自感知、故障自诊断。
• 系统数字化: 基于数字孪生的设计、运维平台普及,助力电网实现全生命周期管理。
3.2 绿色环保化
• 环保气体开关(干燥空气、环保气体混合物)替代SF6,应对全球变暖潜势限制。
• 高效节能变压器(非晶合金、立体卷铁心)渗透率快速提升。
• 可回收、低损耗的电线电缆材料应用扩大。
3.3 模块化与集成化
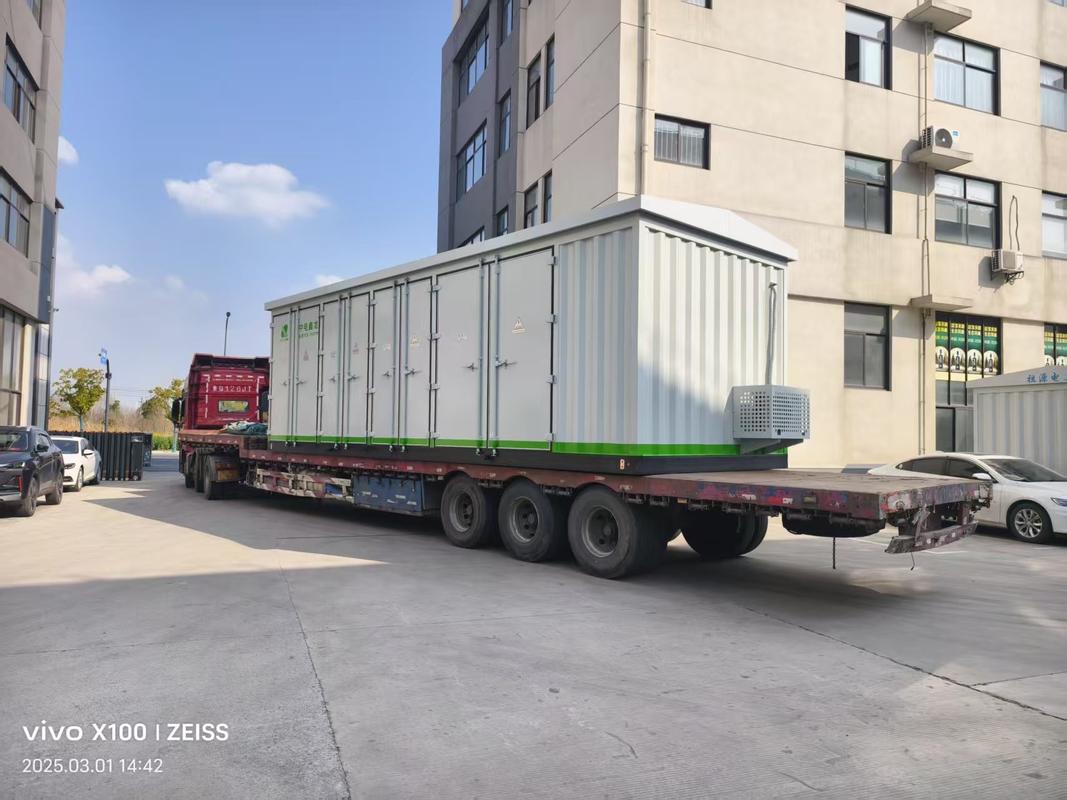
• 一二次融合智能开关设备、预制舱式变电站成为主流,缩短建设周期,提升可靠性。
• 标准化、模块化设计降低生产与运维成本。
3.4 电力电子化
• 柔性直流输电、固态变压器、能源路由器等电力电子装备发展加速,适应高比例新能源电力系统。
四、细分市场前景与机会
4.1 智能配电设备
• 机会: 配网自动化覆盖率提升,智能开关柜、柱上开关、故障指示器需求旺盛;一二次融合设备市场空间广阔。
• 预测: 年均增速10%以上,2030年市场规模超4000亿元。
4.2 新能源配套设备
• 机会: 风光大基地建设拉动高压开关、箱变需求;分布式能源普及推动小型化、智能化并网设备发展。
• 趋势: 产品需适应高电压、大电流、恶劣环境,并与储能系统协同。
4.3 高效节能变压器
• 机会: 能效标准提升(新国标),存量高耗能变压器替换需求释放,非晶合金变压器市场渗透率提升。
4.4 电线电缆
• 机会: 特种电缆(防火、阻燃、耐高温、新能源用)需求增长快于普通电缆;行业整合加速,品牌与质量成为竞争关键。
五、行业挑战与风险提示
• 原材料价格波动风险: 铜、铝等大宗商品价格波动直接影响成本和毛利率。
• 技术迭代风险: 技术更新快,企业研发投入不足可能面临淘汰。
• 市场竞争加剧: 中低端产品同质化严重,价格竞争激烈,应收账款周期长。
• 政策与标准变化: 能效、环保、安全标准趋严,增加合规成本。
六、投资前景与策略建议
6.1 投资价值判断
电工器材产业兼具成长性与稳定性,在能源转型确定性趋势下,长期投资价值凸显。建议重点关注技术壁垒高、市场格局好、受益于智能化和绿色化趋势的细分领域。
6.2 重点投资方向
1. 智能配电与数字化龙头: 具备一二次融合设备、智能终端、配网自动化系统解决方案能力的领军企业。
2. 高端电力电子与新能源配套: 在柔性输电、固态变压器、储能变流器等领域拥有核心技术的公司。
3. 高效节能装备: 符合新能效标准的变压器、电机等节能设备制造商。
4. 特种电缆与新材料: 专注于新能源、轨道交通、航空航天等高端领域的电缆及绝缘材料企业。
6.3 投资策略与风险防范
• 策略: 偏向于具有品牌、技术、渠道综合优势的龙头企业;关注在特定细分赛道(如环保气体开关、非晶变压器)具备独角兽潜质的初创企业。
• 风险防范: 密切跟踪原材料价格,评估企业成本转嫁能力;规避技术路线单一、研发投入低的低端产能企业;关注企业现金流与应收账款健康状况。
结论
2024-2030年是中国电力设施器材制造产业由“大”变“强”的关键窗口期。在新型电力系统建设与全球能源革命浪潮下,产业升级与市场扩容同步进行。智能化、绿色化、集成化是确定性的技术主线。投资者应聚焦于能够引领技术变革、深度参与电网智能化与新能源建设的优质企业,分享行业长期增长的红利,同时警惕原材料波动与低端竞争风险,实现稳健投资回报。